
乘联会8月车市数据:批售与零售“冰火两重天”,出口暴增77.8%成核心支柱
时间:2026-09-10 来源:汽车供应商网 作者:资讯部
【汽车供应商网】近日,乘联分会发布2026年8月狭义乘用车产销及新能源汽车零售、出口核心数据。整体来看,8月国内乘用车市场呈现零售深度承压、批售韧性尚存、出口爆发托底的鲜明格局。国内市场竞争白热化、格局加速重构,而自主品牌出海业务持续爆发式增长,成为对冲国内市场压力、支撑行业增长的核心动力。
整体大盘:零售创年内最大跌幅,批售靠出口抗跌
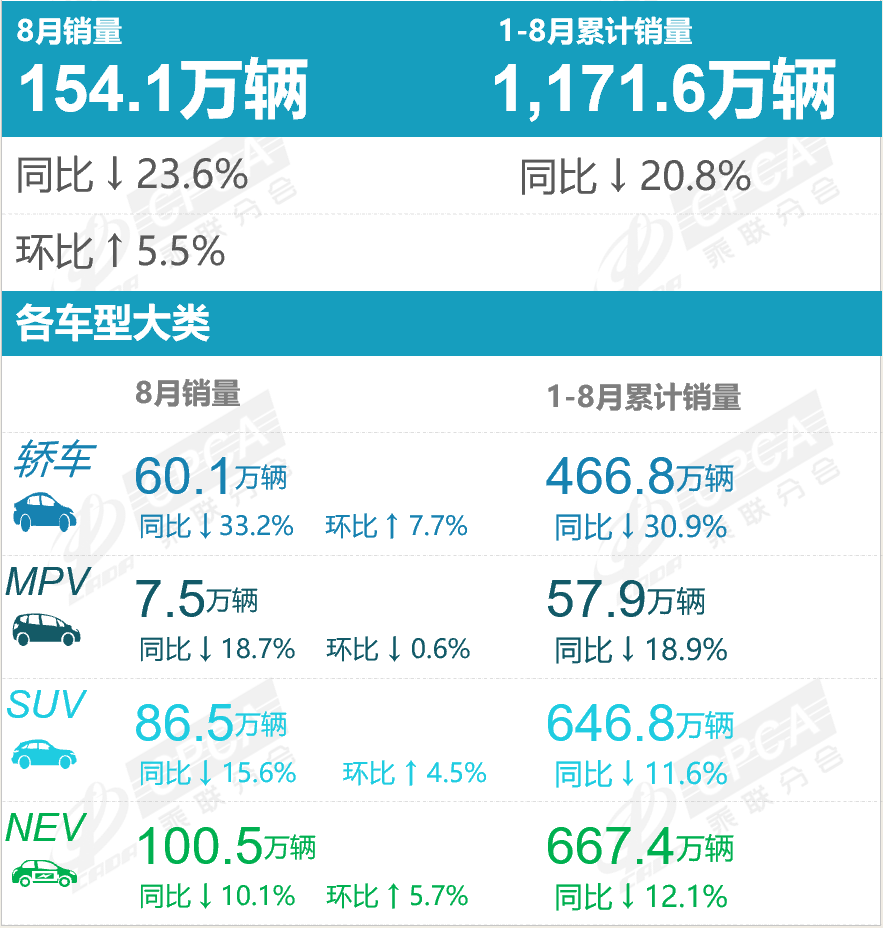
2026年8月,狭义乘用车零售154.1万辆,同比下降23.6%,环比增长5.5%,创下年内最大单月同比跌幅;1-8月累计零售1,171.6万辆,同比下降20.8%。终端消费信心偏弱、消费者持币观望情绪浓厚,国内存量市场的“内卷”已走到极致。
与之形成鲜明对比的是厂商批售端:8月狭义乘用车批售235.3万辆,同比仅下滑5.3%,环比增长4.5%;1-8月累计批售约1,717.9万辆,同比降幅收窄至约5%。批发端之所以显著抗跌,核心支撑来自出口——8月乘用车出口(含整车与CKD)88.8万辆,同比暴增77.8%,占乘用车厂商销量的38%;1-8月累计出口609.8万辆,同比增长75.7%。出口已成为中国车企稳住批发基本盘的唯一救命稻草。
细分车型:零售端轿车最惨,批售端SUV正增长
从零售口径看,轿车8月零售60.1万辆,同比下滑33.2%,环比增长7.7%,是四大品类中同比降幅最大的细分市场。MPV零售7.5万辆,同比下滑18.7%,环比微降0.6%,是唯一出现同比、环比双下滑的品类。SUV零售86.5万辆,同比下滑15.6%,环比增长4.5%,展现出相对最强韧性。新能源零售100.5万辆,同比下降10.1%,环比增长5.7%,渗透率达65.2%,再创历史新高。
从批售口径看,格局完全不同:轿车批售77.6万辆,同比降24.3%;SUV批售149.3万辆,同比增长9.9%,是唯一实现正增长的传统品类;MPV批售8.3万辆,同比降17.7%。新能源批售151.0万辆,同比增长16.4%,环比增长3.9%;1-8月新能源累计批售977.8万辆,同比增长9.1%。SUV批售的正增长,正是出口拉动最直接的体现。
厂商格局:比亚迪批零双冠,自主品牌全面领跑
8月厂商批售榜单中,比亚迪以432,684辆稳居榜首,同比增长16.5%,市场份额18.4%,是头部主流车企中少数实现同比正增长的品牌。奇瑞270,665辆、吉利267,992辆分列二、三位,同比分别上涨17.0%、7.1%。零跑汽车批售103,129辆,同比暴涨80.7%;上汽乘用车同比增长39.6%。合资品牌持续承压,一汽大众8月批售69,021辆,同比大幅下滑48.1%。1-8月累计批售方面,比亚迪以2,620,671辆稳居第一,零跑累计批售560,883辆,同比大涨70.6%。
零售端分化更为极致。比亚迪以233,943辆、吉利以170,584辆稳居前两位。多数主流车企零售同比下滑,一汽大众、上汽大众零售同比降幅均超35%。逆势增长品牌集中在自主新锐及新势力阵营:零跑8月零售同比大涨65.9%,1-8月累计零售428,765辆,同比增长43.9%;理想汽车8月零售37,679辆,同比增长32.1%,在头部新势力中领跑增长。
出口市场:全面爆发,自主品牌出海势能释放
8月出口数据全面爆发。奇瑞以193,069辆出口量登顶,同比增长52.3%;比亚迪出口183,746辆,同比暴涨130.8%;吉利出口109,375辆,同比飙升203.2%;零跑汽车同比增幅达209.2%。上汽乘用车、长安汽车、广汽埃安等自主品牌出口同比翻倍增长。特斯拉中国8月出口环比大幅回落45.5%,增速阶段性调整。
1-8月累计出口更能体现长期趋势:比亚迪累计出口1,126,797辆,同比增长87.5%,独占33.9%的出口份额;奇瑞累计出口441,500辆,同比增长177.5%;吉利累计出口405,911辆,同比暴涨565.8%;零跑、广汽埃安、上汽乘用车等品牌累计出口同比分别飙升327.8%、419.2%,出海业务进入规模化爆发期。新能源出口已成为绝对主力:8月新能源乘用车出口51.8万辆,同比增长154.7%,占出口总量的58.4%。
新能源赛道:批零分化显著,新锐品牌加速突围
新能源赛道竞争持续升级。8月新能源厂商批售中,比亚迪以432,684辆位居第一,市场份额28.6%;奇瑞、零跑、上汽乘用车批售同比分别增长103.7%、80.7%、160.4%,高速抢占新能源份额。
1-8月新能源零售累计数据中,比亚迪以1,448,283辆、21.7%的市场份额稳居榜首,但同比下滑34.0%;吉利794,433辆、长安439,448辆位列二、三位,同比均有不同程度下滑。逆势突围的新锐品牌表现亮眼:蔚来累计零售同比大增57.8%,零跑同比增长43.9%,鸿蒙智行、小米汽车分别实现11.4%、9.7%的正向增长。特斯拉中国、上汽通用五菱等品牌国内零售同比双位数下滑,理想汽车基本持平。头部传统品牌销量回调、新势力快速崛起,已成为行业新特征。
整体大盘:零售创年内最大跌幅,批售靠出口抗跌
2026年8月,狭义乘用车零售154.1万辆,同比下降23.6%,环比增长5.5%,创下年内最大单月同比跌幅;1-8月累计零售1,171.6万辆,同比下降20.8%。终端消费信心偏弱、消费者持币观望情绪浓厚,国内存量市场的“内卷”已走到极致。
与之形成鲜明对比的是厂商批售端:8月狭义乘用车批售235.3万辆,同比仅下滑5.3%,环比增长4.5%;1-8月累计批售约1,717.9万辆,同比降幅收窄至约5%。批发端之所以显著抗跌,核心支撑来自出口——8月乘用车出口(含整车与CKD)88.8万辆,同比暴增77.8%,占乘用车厂商销量的38%;1-8月累计出口609.8万辆,同比增长75.7%。出口已成为中国车企稳住批发基本盘的唯一救命稻草。
细分车型:零售端轿车最惨,批售端SUV正增长
从零售口径看,轿车8月零售60.1万辆,同比下滑33.2%,环比增长7.7%,是四大品类中同比降幅最大的细分市场。MPV零售7.5万辆,同比下滑18.7%,环比微降0.6%,是唯一出现同比、环比双下滑的品类。SUV零售86.5万辆,同比下滑15.6%,环比增长4.5%,展现出相对最强韧性。新能源零售100.5万辆,同比下降10.1%,环比增长5.7%,渗透率达65.2%,再创历史新高。
从批售口径看,格局完全不同:轿车批售77.6万辆,同比降24.3%;SUV批售149.3万辆,同比增长9.9%,是唯一实现正增长的传统品类;MPV批售8.3万辆,同比降17.7%。新能源批售151.0万辆,同比增长16.4%,环比增长3.9%;1-8月新能源累计批售977.8万辆,同比增长9.1%。SUV批售的正增长,正是出口拉动最直接的体现。
厂商格局:比亚迪批零双冠,自主品牌全面领跑
8月厂商批售榜单中,比亚迪以432,684辆稳居榜首,同比增长16.5%,市场份额18.4%,是头部主流车企中少数实现同比正增长的品牌。奇瑞270,665辆、吉利267,992辆分列二、三位,同比分别上涨17.0%、7.1%。零跑汽车批售103,129辆,同比暴涨80.7%;上汽乘用车同比增长39.6%。合资品牌持续承压,一汽大众8月批售69,021辆,同比大幅下滑48.1%。1-8月累计批售方面,比亚迪以2,620,671辆稳居第一,零跑累计批售560,883辆,同比大涨70.6%。
零售端分化更为极致。比亚迪以233,943辆、吉利以170,584辆稳居前两位。多数主流车企零售同比下滑,一汽大众、上汽大众零售同比降幅均超35%。逆势增长品牌集中在自主新锐及新势力阵营:零跑8月零售同比大涨65.9%,1-8月累计零售428,765辆,同比增长43.9%;理想汽车8月零售37,679辆,同比增长32.1%,在头部新势力中领跑增长。
出口市场:全面爆发,自主品牌出海势能释放
8月出口数据全面爆发。奇瑞以193,069辆出口量登顶,同比增长52.3%;比亚迪出口183,746辆,同比暴涨130.8%;吉利出口109,375辆,同比飙升203.2%;零跑汽车同比增幅达209.2%。上汽乘用车、长安汽车、广汽埃安等自主品牌出口同比翻倍增长。特斯拉中国8月出口环比大幅回落45.5%,增速阶段性调整。
1-8月累计出口更能体现长期趋势:比亚迪累计出口1,126,797辆,同比增长87.5%,独占33.9%的出口份额;奇瑞累计出口441,500辆,同比增长177.5%;吉利累计出口405,911辆,同比暴涨565.8%;零跑、广汽埃安、上汽乘用车等品牌累计出口同比分别飙升327.8%、419.2%,出海业务进入规模化爆发期。新能源出口已成为绝对主力:8月新能源乘用车出口51.8万辆,同比增长154.7%,占出口总量的58.4%。
新能源赛道:批零分化显著,新锐品牌加速突围
新能源赛道竞争持续升级。8月新能源厂商批售中,比亚迪以432,684辆位居第一,市场份额28.6%;奇瑞、零跑、上汽乘用车批售同比分别增长103.7%、80.7%、160.4%,高速抢占新能源份额。
1-8月新能源零售累计数据中,比亚迪以1,448,283辆、21.7%的市场份额稳居榜首,但同比下滑34.0%;吉利794,433辆、长安439,448辆位列二、三位,同比均有不同程度下滑。逆势突围的新锐品牌表现亮眼:蔚来累计零售同比大增57.8%,零跑同比增长43.9%,鸿蒙智行、小米汽车分别实现11.4%、9.7%的正向增长。特斯拉中国、上汽通用五菱等品牌国内零售同比双位数下滑,理想汽车基本持平。头部传统品牌销量回调、新势力快速崛起,已成为行业新特征。
综合乘联会8月全维度数据,当前国内乘用车市场呈现 “零售弱复苏、批售有韧性、出口高增长” 的鲜明格局。理解这一格局的关键,在于区分零售与批售两个口径:零售反映的是国内终端消费的真实冷暖——同比降23.6%,创年内最大跌幅;批售反映的是厂商出货的整体节奏——同比仅降5.3%,靠出口暴增77.8%实现托底。二者之间的巨大裂口(批售增速比零售高出18.3个百分点),正是出口作为核心增量引擎的直接量化体现。展望后市,国内乘用车市场将持续依托政策刺激、消费复苏实现稳步修复,行业将进一步向新能源、智能化转型。“国内深耕+海外出海”双轮驱动,将成为车企穿越周期、实现稳健增长的核心路径。
 京公网安备11010802033937号
