
2026 全球汽车供应链双百强报告上海发布 三大变革重塑全球零部件产业格局
时间:2026-07-08 来源:汽车供应商网 作者:中国汽车报
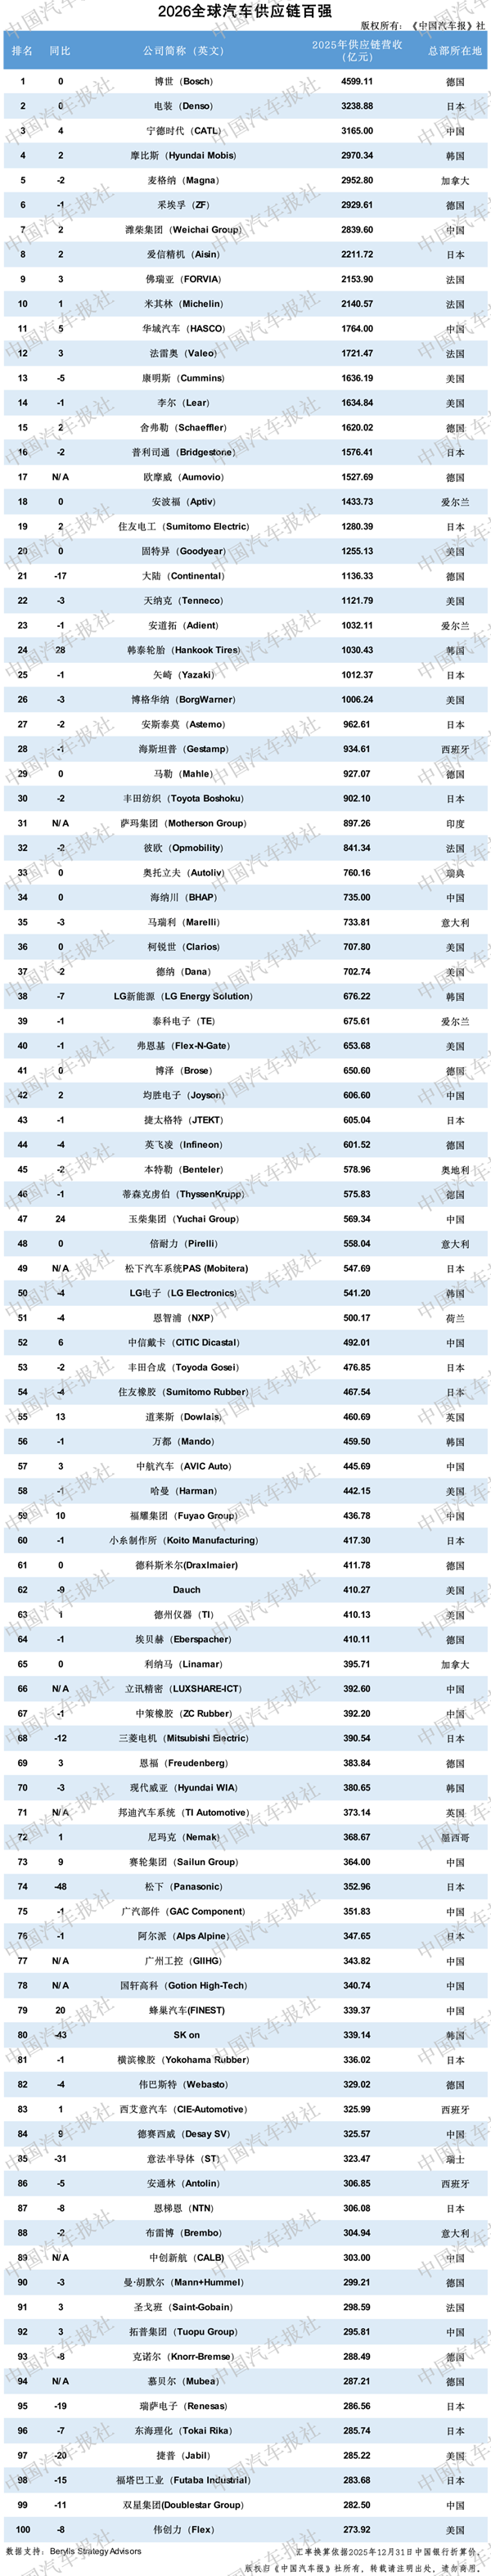
【汽车供应商网】7 月 2 日,由《中国汽车报》社主办、上海车展管理有限公司承办,盖斯特管理咨询提供智力支持、Berylls Strategy Advisors 提供数据支撑的《全球汽车供应链企业竞争力分析报告(2026)》发布会于上海举办,现场同步揭晓2026 全球汽车供应链百强、2026 中国汽车供应链百强两份榜单。报告以营收、研发、全球配套、经营韧性等多维度指标为评价体系,深度剖析电动化、智能化浪潮下全球汽车供应链深层结构性变革,双百强海量数据完整呈现产业转型真实脉络。
中国能源汽车传播集团党委书记、董事长、《中国汽车报》社社长谢戎彬,上海市贸促会副会长、上海国际展览集团党委书记董事长顾春霆出席活动并致辞;中国能源汽车传播集团副总编辑、《中国汽车报》总编辑桂俊松与盖斯特咨询总裁何伟联合发布报告,何伟现场对报告核心内容进行深度解读。
谢戎彬指出,汽车产业是国民经济支柱,供应链是产业稳定发展根基。当前国内汽车供应链发展面临三大核心挑战:核心技术 “卡脖子” 难题未完全破解、全球供应链重构下安全与效率难以平衡、整车与零部件协同深度仍有提升空间。他表示,《中国汽车报》将持续以专业研究赋能产业决策,传递行业权威观点,助力中国供应链方案走向全球。
顾春霆表示,上海国展深耕汽车行业四十载,致力于搭建集趋势研判、资源链接、产业合作于一体的行业平台;具备强韧性、自主可控、协同共赢的供应链生态,是汽车产业转型升级的核心支撑。
2025 年全球供应链百强企业总营收 86061 亿元,同比小幅增长 1.9%,行业整体呈现复苏迹象;剔除榜单迭代新增企业后,连续两年留在榜单的 91 家老牌企业营收同比下滑。一升一降两组数据形成鲜明分层,证明行业并非周期性回暖,而是供应链底层竞争规则迎来迭代重构。透过双百强榜单席位、板块份额、区域排名变化,全球供应链呈现三大核心变革趋势。
欧洲维持存量优势:上榜企业 36 家,营收占比 38.9%,依托成熟全球配套网络、前期电动化本地化产能布局实现业绩修复,但仅为存量维稳,无全新增长引擎。
中国企业跨越式突围:全球百强内中国企业增至 20 家,营收占比由 14% 提升至 17.2%,超越美国成为全球第三大供应力量。宁德时代升至全球第 3、潍柴集团升至第 7、华域汽车升至第 11 位,大批本土供应商排名集体上行。国内企业摆脱单纯依托本土市场的旧路径,依靠电动化、智能化技术与海外建厂布局抢占全球核心配套位置,完成从 “配套者” 向 “共创者” 的身份转变。
美日韩同步承压:日系企业 20 家上榜,营收占比由 20.3% 降至 18.9%,电动智能化转型滞后优势缩水;美国上榜企业缩减至 13 家,营收占比 12.2%,降幅居全球主要区域首位,受本土整车需求波动、客户结构单一拖累;韩国仅 7 家上榜,动力电池价格下行、全球竞争加剧压制企业盈利。
过去欧美日韩垄断的单一格局瓦解,“欧洲稳存量、中国高增长、美日韩调整转型” 的多中心竞争体系正式形成,全球汽车供应链产业重心自大西洋向东转移,结构性重置进程持续推进。
细分赛道价值重新分配,动力电池、汽车电子、线控底盘、车载软件为增量核心赛道;传统燃油零部件、低端标准化配件增长空间持续收窄,企业营收、盈利、榜单位次出现明显分层。
新能源赛道为行业增长压舱石:2025 年中国供应链百强新能源板块营收增速 26.9%,板块利润率 13.9%,七大细分赛道排名第一。宁德时代跻身全球前三,国轩高科、中创新航等国内电池企业榜单位次稳步提升,依托规模化、一体化、全球化制造拉开与日韩电池企业差距,动力电池行业竞争进入综合实力比拼阶段。
智能化赛道技术壁垒抬高,新生力量快速崛起:汽车电子板块研发投入强度 6.8%,全行业最高。立讯精密首次登榜即位列全球 66 位,德赛西威名次持续上行;安波福、法雷奥等国际巨头依靠智能座舱、域控业务稳住基本盘。软硬一体化开发能力成为企业必备核心竞争力,仅硬件制造企业增长空间受限。
传统动力赛道迎来差异化分化:单纯燃油零部件厂商持续萎缩;康明斯拓展储能备用电源、玉柴跨界多元业务,依托动力技术复用实现业绩与排名提升,证明传统赛道企业可通过场景拓展实现价值再造。
从国内百强数据看,位次上升企业营收同比增长 25.9%,下滑企业仅增长 3.4%;45 家排名下滑企业中 31 家仍保持营收增长,意味着行业竞争已从 “能否增长” 转向 “能否跑赢行业平均”。立讯精密、广州工控首次上榜便跻身国内百强前 15,汇川联合动力、威迈斯等电驱电控企业快速崛起,电动智能化产业链正在系统性重塑传统零部件格局。报告预判,长期稳居百强的企业,必然是深耕电动、智能两大赛道、具备系统集成能力的综合供应商。
榜单头部格局看似稳定,但行业竞争逻辑已发生根本性转变:
金字塔分工体系瓦解,整供关系深度重构:传统一级、二级、三级零部件分层模式逐步松动,具备芯片、计算平台、底层软件、算法全栈解决方案能力的企业直达产业链核心;仅按图纸加工的单纯零部件厂商持续边缘化。整车与配套企业从单向供货,转向平台协同、生态共建,企业产业链地位不再由配套层级决定,而是由整车平台、核心系统参与度动态决定。
全球化内涵迭代升级:过去全球化追求低成本制造与批量外销;当前地缘、贸易、碳规则倒逼企业在核心市场搭建研发、验证、生产、服务完整闭环。真正的全球竞争力不再是覆盖国家数量,而是各区域独立自循环的本土化体系能力。
报告指出,当前供应链竞争已告别规模、成本、交付的单一比拼,转向核心技术掌控力、整车生态协同深度、全球经营韧性的全方位体系较量。国内零部件企业全球份额提升值得肯定,但仍需将规模优势转化为技术主导权与生态话语权。新汽车时代供应链竞争的核心胜负手,是完成从整车配套商到产业共创者的身份跃迁,构筑不可替代的全链条体系能力。

 京公网安备11010802033937号
