
五年最强 “金三”!2026 年 3 月商用车销 48.69 万辆增 9%,一季度累销破 111 万
时间:2026-04-13 来源:汽车供应商网 作者:资讯部
【汽车供应商网】依据中汽协企业开票口径数据,2026 年 3 月我国商用车市场销售48.69 万辆,环比大涨 81%,同比增长 9%,同比增速由 2 月的 - 14% 成功转正,迎来成色十足的传统销售旺季。
第一商用车网分析显示,从近五年走势看,3 月商用车销量呈现 “降 - 增 - 增 - 降 - 增” 波动,作为传统旺季,月度销量鲜有低于 40 万辆,仅 2022 年 3 月低于该水平。2023-2025 年 3 月销量分别为 43.41 万辆、45.82 万辆、44.73 万辆,整体处于平稳区间。2026 年 3 月 48.69 万辆的成绩,创下近五年同期最高水平;若拉长至十年维度,该销量位列第四,低于 2021、2019 及 2018 年,行业旺季热度较早年略有回落。
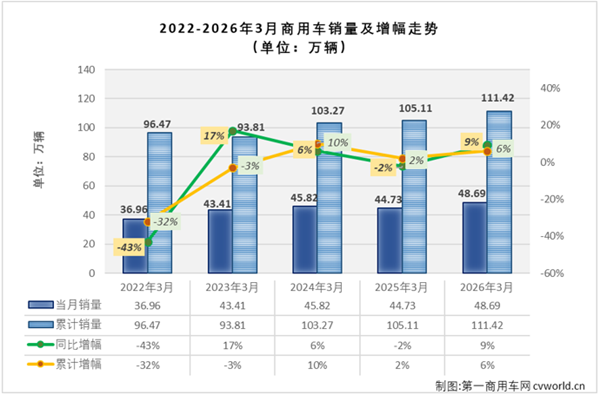
累计销量方面,近年一季度商用车正常水准约在 100 万辆上下。2026 年 1-3 月累计销售111.42 万辆,同比增长 6%,增幅较 2 月扩大 2 个百分点,同比多销约 6.3 万辆,为近五年一季度唯一突破 110 万辆的年份,表现优于历年同期。

月度排行:福田月销超 8 万领跑,东风重汽跻身 5 万军团
3 月商用车市场共有12 家企业销量破万,较 2 月增加 1 家。福田以8.62 万辆蝉联月度冠军,市场份额达 17.7%。东风、重汽均突破 5 万辆,分列二三位,份额分别为 10.8%、10.3%,三家企业份额均超 10%。

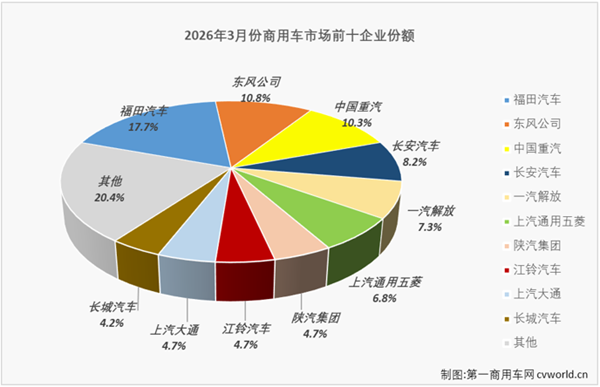
行业整体同比增长 9%,TOP10 企业呈现 “8 增 2 降” 格局。福田、东风、重汽、解放、五菱、陕汽、大通同比分别增长 20%、15%、10%、30%、42%、13%、35%,增速均跑赢大盘;长城微增 0.1%,两家下滑企业降幅最高为 11%。
市场集中度持续走高,3 月 TOP10 企业合计份额79.6%,前五企业合计份额达 54.4%。长安、解放、五菱位列第四至六位,份额分别为 8.2%、7.3%、6.8%;陕汽、江铃、大通、大通、长城位居七至十位,份额集中在 4.2%-4.7%,梯队竞争十分胶着。
对比 2 月排名,行业格局出现明显变动:长城重返前十;东风上升 2 位至第二,长安、解放各升 1 位,陕汽上升 2 位,大通上升 1 位;福田、重汽、江铃保持原有位次不变,头部格局持续优化。
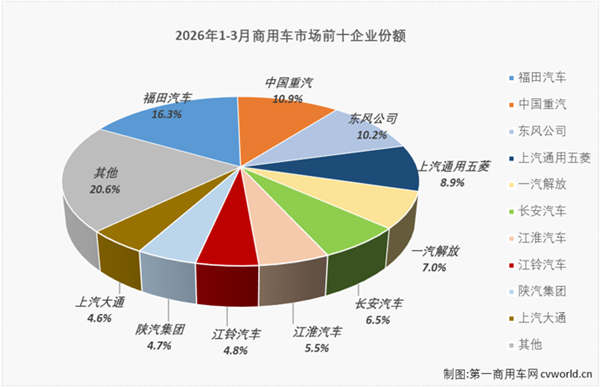
1-3 月累计销量 TOP10 中,福田以18.21 万辆居首,份额 16.3%;重汽、东风分别以 12.12 万辆、11.33 万辆位列二三位,份额均超 10%;五菱以 9.87 万辆排名第四。解放、长城累计销量均超 7 万辆,江淮、江铃、陕汽、大通均超 5 万辆,尾部企业差距微弱。
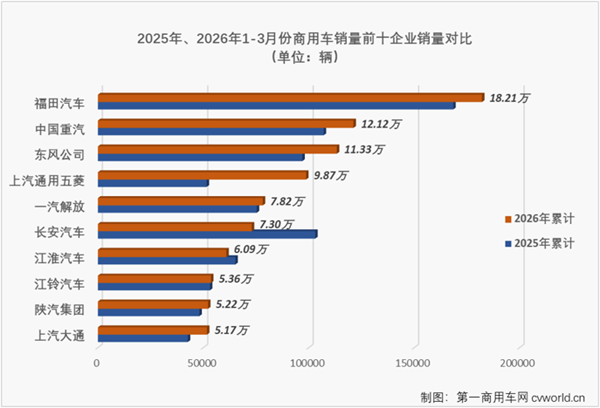
累计增速同样为 “8 增 2 降”,福田、重汽、东风、五菱、陕汽、大通增幅高于 6% 的行业均值,江铃小幅增长 1%,个别企业累计降幅达两位数。TOP10 企业一季度合计份额79.4%,前五合计份额 53.3%,行业头部格局稳定。与 2025 年同期相比,五菱、东风、重汽份额提升最为显著,分别提升 4.0、0.9、0.7 个百分点。
2026 年 3 月商用车市场以近五年最强 “金三” 收官,单月转正、一季度稳步增长,行业复苏态势明确。传统旺季之后,“银四” 市场能否延续向好势头,值得持续关注。
 京公网安备11010802033937号
