
2025 新能源牵引车市场全年爆发:17.65 万辆累销创纪录,渗透率飙升至 38.47%
时间:2026-01-19 来源:汽车供应商网 作者:资讯部
【汽车供应商网】据第一商用车网交强险实销口径(不含出口与军车),2025 年 12 月,国内新能源牵引车市场以 3.47 万辆实销、同比大增 198% 的成绩收官,单月渗透率逼近 70%,为全年火热行情画上圆满句号。这一细分市场不仅延续上年强势势头,更在销量、渗透率、企业竞争格局等多维度实现跨越式突破,成为商用车领域新能源转型的核心引擎。
2025 年 12 月,国内新能源重卡整体销售 4.53 万辆,环比增长 62%、同比增长 198%。其中新能源牵引车销售 3.47 万辆,环比增长 56%、同比增长 198%,同比增速较 11 月(+194%)扩大 4 个百分点,与新能源重卡整体增速持平,延续暴涨态势。
从市场结构看,12 月新能源牵引车在新能源重卡中的占比为 76.62%,较 11 月(79.50%)略有回落,但全年占比达 76.36%,较 2024 年的 67.99% 提升近 10 个百分点。这一表现并非偶然:2024 年 8-12 月其单月占比已持续超 70%,2025 年更是 11 个月占比超 70%,6 月起占比稳定高于 75%,市场热度贯穿全年。
销量走势上,2025 年新能源牵引车月度销量柱状图远超往年,自 3 月起连续 10 个月销量破万,12 月 3.47 万辆的成绩刷新历史最高月销纪录,用 “火爆异常” 形容毫不为过。
渗透率方面,12 月新能源牵引车在牵引车终端销量中占比达 67.20%,较 11 月(47.26%)提升近 20 个百分点,创下牵引车市场单月新能源渗透率历史峰值,较 2024 年同期高出超 32 个百分点;2025 年全年渗透率达 38.47%,约为 2024 年(17.43%)的 2.2 倍,同时高于 2025 年重卡市场整体 28.89% 的新能源渗透率,转型步伐显著领先。


纯电主导技术路线,区域分布集中度高
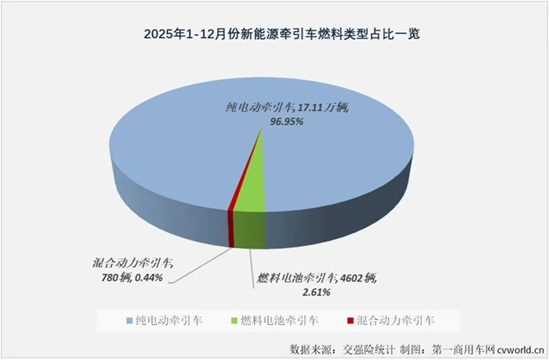
2025 年新能源牵引车技术路线与新能源重卡市场保持一致,以纯电动为主导。全年 17.65 万辆新能源牵引车中,纯电动牵引车达 17.11 万辆(含 5.99 万辆换电牵引车),占比 96.95%;燃料电池牵引车 4602 辆,占比 2.61%;混合动力牵引车 780 辆,占比 0.44%。
区域布局上,2025 年新能源牵引车已覆盖全国 31 个省级行政区,但分布不均衡特征明显。上海、广东、山西三省(市)上牌量均超 1.4 万辆,合计占据 41.4% 的市场份额;上海、深圳、广州、长沙、成都、昆明、昌吉、唐山、临汾、重庆、天津等城市(自治州)成为上牌量靠前的核心市场。

企业竞争白热化,格局重塑亮点纷呈
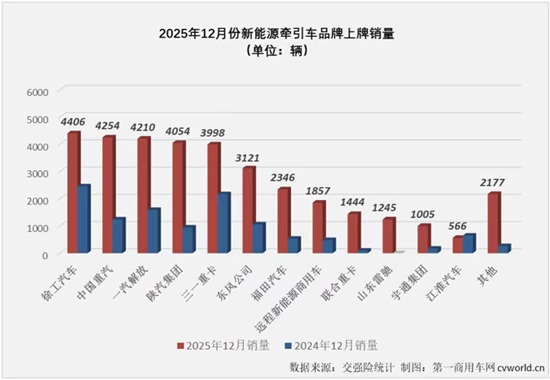
12 月企业销量:多家企业销量破 4000 辆,联合重卡同比暴涨 14 倍12 月新能源牵引车市场竞争激烈,徐工、重汽、解放、陕汽等头部企业销量均超 4000 辆,三一重卡以 3998 辆紧随其后;东风(3121 辆)、福田(2346 辆)、远程(1857 辆)分列 6-8 位;联合重卡、山东雷驰、宇通销量均超 1000 辆,跻身 9-11 位。
同比增长方面,联合重卡、宇通领涨,增幅分别达 1436%、495%;重汽(243%)、陕汽(330%)、福田(339%)、远程(284%)增速均高于市场整体水平;解放、东风实现翻倍增长,徐工、三一呈两位数增长,山东雷驰实现净增长。
全年业绩:累销 17.65 万辆同比增 216%,7 家企业销量破万
2025 年全年,新能源牵引车累计销售 17.65 万辆,同比大增 216%,较 2024 年增加 12 万余辆;市场参与者从 2024 年 30 家增至 31 家,持续保持火热态势。
企业销量方面,7 家企业全年销量破万,解放(2.80 万辆)、徐工(2.74 万辆)、三一(2.29 万辆)位居前三,市场份额分别达 15.8%、15.5%、13.0%;重汽(1.98 万辆)、陕汽(1.88 万辆)排名 4-5 位,福田(1.49 万辆)、东风(1.28 万辆)位列 6-7 位;远程、江淮、联合重卡、宇通、山东雷驰等企业也实现不同程度增长。
格局重塑方面,解放从 2024 年第 3 位升至第 1;福田、远程、江淮各升 1 位;联合重卡跃升 3 位跻身前十;山东雷驰从无到有进入前 12,市场竞争格局持续优化。


2025 年,新能源牵引车市场连续 12 个月实现翻倍增长,平均月同比增速达 239%,从年初到年末始终保持高景气度。2026 年,这一火爆行情能否延续,成为行业共同关注的焦点。
 京公网安备11010802033937号
