
2025 年 9 月新能源牵引车市场数据解读:销量同比暴涨 279%,解放夺冠、区域市场持续火热
时间:2025-10-07 来源:汽车供应商网 作者:管理员
【汽车供应商网】根据第一商用车网最新获取的北斗营运证入网销量数据(注:数据口径为重型货车北斗营运证入网销量,非交强险口径,不含出口及军车,下同),2025 年 9 月份全国新能源牵引车市场表现亮眼,销量、增幅及区域、企业竞争格局均呈现明确特征,具体数据及分析如下:
9 月市场整体表现:销量同比暴涨 279%,增速领跑新能源重卡市场
2025 年 9 月,全国新增新能源牵引车1.79 万辆,在 “金九” 旺季实现环比、同比双增长,且增速表现突出:
环比增长 37%:较 2025 年 8 月增加超 4800 辆,延续了新能源重卡市场的增长态势;
同比增长 279%:较 2024 年 9 月增加约 1.32 万辆,销量规模达到去年同期的 3.8 倍,市场扩容显著;
增速优势显著:9 月 279% 的同比增速,一方面较 8 月(+196%)扩大 83 个百分点,另一方面高于同期新能源重卡市场整体 252% 的同比增速 27 个百分点,从同比维度看,新能源牵引车仍是 9 月新能源重卡市场中增长最快的细分品类。
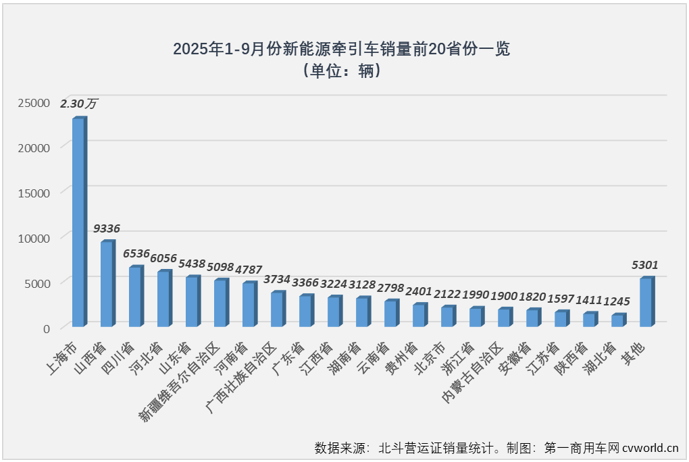
区域市场:30 省有新增,25 省超百辆,上海连续三月破 3000 辆
从区域覆盖与销量分布来看,2025 年 9 月新能源牵引车市场保持高热度,区域渗透广泛且头部省份表现强劲:
覆盖范围广:全国 30 个省级行政区均有新增新能源牵引车,仅 1 个省级行政区无新增,市场渗透度进一步提升;
头部省份销量突出:单月新增超百辆的省级行政区达 25 个,其中:
上海市以超 3000 辆的销量蝉联区域榜首,且已连续三个月新增超 3000 辆,成为新能源牵引车推广的核心市场;
山西省新增超 2000 辆,位列第二;
山东省、河北省新增超 1000 辆,跻身第三梯队;
四川省、江西省、河南省、新疆维吾尔自治区、广东省等 5 个省(区)新增超 600 辆,构成区域市场的重要支撑。
从累计数据看(截至 2025 年 9 月),新能源牵引车区域市场的 “量级分化” 特征明显:
累计销量超百辆的省级行政区达 29 个,超 1000 辆的达 22 个,超 2000 辆的达 14 个;
上海、山西、四川、河北、山东、新疆 6 省(市、区)累计销量突破 5000 辆,成为全国范围内的核心消费区域;
河南、广西、广东、江西、湖南 5 省(区)累计销量超 3000 辆,构成第二梯队,进一步推动市场整体增长。
企业竞争格局:7 家企业月销破千,解放夺冠、重汽排名上升
9 月单月销量:12 家企业超百辆,解放以 3426 辆登顶
根据北斗入网数据统计,2025 年 9 月新能源牵引车企业销量呈现 “头部集中、多数增长” 的特点:
销量超 100 辆的企业共 12 家,其中超 300 辆的 11 家、超 600 辆的 9 家、超 1000 辆的 7 家(较 8 月增加 1 家),头部企业的市场主导地位进一步巩固;
具体排名及销量:
解放:3426 辆(同比大涨 424%),较 8 月上升 1 位,斩获月榜冠军;
徐工:2926 辆(同比翻倍增长),位列第二,保持稳定表现;
三一:2348 辆(同比翻倍增长),排名与 8 月持平,稳居第三;
重汽:1830 辆(同比大涨 343%),较 8 月上升 2 位,跻身第四;
陕汽:1779 辆(同比大涨 314%),排名第五,与重汽仅相差 51 辆,竞争激烈;
福田:1590 辆(同比大涨 326%),排名第六,销量稳定破千;
东风:1035 辆(同比翻倍增长),排名第七,成功跻身 “千辆俱乐部”;
远程:823 辆(同比大涨 298%),排名第八;
联合重卡:409 辆(同比大涨 976%),排名第九;
江淮:365 辆(同比翻倍增长),排名第十。

值得注意的是,9 月新能源牵引车月榜前十企业均实现同比翻倍增长,其中解放、重汽、陕汽、福田、远程、联合重卡 6 家企业的同比增速(424%-976%)高于市场整体 279% 的增速,跑赢 “大盘”;且前十企业成员与 8 月一致,仅解放、重汽排名上升,三一、东风等 5 家企业排名保持不变,市场格局相对稳定但内部竞争加剧。
1-9 月累计销量:9.62 万辆增 257%,解放 / 徐工 / 三一超 1.3 万辆争冠
2025 年 1-9 月,全国新能源牵引车累计销量达9.62 万辆,同比大幅增长 257%,累计增幅较 1-8 月(+252%)扩大 5 个百分点,全年增长趋势明确:
企业累计销量分层明显:
累计销量超 1000 辆的企业共 11 家,超 6000 辆的 7 家,超 1 万辆的 5 家;
解放(1.62 万辆)、徐工(1.52 万辆)、三一(1.37 万辆)3 家企业累计销量超 1.3 万辆,构成 “争冠第一梯队”,其中解放以 1.62 万辆暂居累计榜首;
重汽(1.04 万辆)、陕汽(1.02 万辆)累计销量破万,位列 4-5 名;
福田(8610 辆)、东风(6423 辆)、远程(4477 辆)、江淮(3371 辆)、宇通(1958 辆)、联合重卡(1641 辆)依次位列 6-11 名,构成后续梯队。
累计增幅:9 家翻倍增长,仅宇通小幅下滑:
实现增长的 9 家企业均为同比翻倍增长,其中解放(+386%)、陕汽(+380%)、福田(+399%)3 家企业增速超 380%,跑赢市场整体 257% 的累计增幅;
三一(+231%)、东风(+209%)、远程(+201%)、江淮(+206%)增速超 200%,同样保持高增长;唯一下滑的企业为宇通,1-9 月累计销量同比下降 4%,但降幅较 1-8 月缩窄 6 个百分点,下滑趋势有所缓解。

市场份额:前 5 家均超 10%,头部集中度较高:
解放(16.85%)、徐工(15.72%)、三一(14.26%)、重汽(10.79%)、陕汽(10.55%)5 家企业的市场份额均超 10%,合计占比达 68.17%,头部企业的市场主导地位显著;
福田(8.95%)、东风(6.67%)、远程(4.65%)、江淮(3.50%)等企业份额相对稳定,构成市场的重要补充。

从 2025 年以来的市场表现看,新能源牵引车市场竞争始终处于 “高激烈度” 状态:相邻企业的销量差距较小(如 9 月重汽与陕汽仅差 51 辆),排名换位与超越频繁发生,后续 10 月的 “银十” 旺季或进一步加剧这一竞争态势。
从 9 月数据来看,1.79 万辆的销量刷新了新能源牵引车的月度销量纪录,279% 的同比增速也印证了 “金九” 旺季的强劲需求;结合这一表现,“银十” 旺季的市场表现值得期待,其同比增速能否继续保持高位、企业排名是否会出现新变化,请持续关注。
更多资讯请关注汽车供应商网:
同比大涨 252%!9 月新能源重卡市场三大特点:销量创新高、6 省超千辆、头部竞争胶着 - 中国汽车供应商网 (qcgys.com)
2025 年 1-8 月换电重卡同比增 139%:福田 “五连冠” 领跑,牵引车成增长主力,区域渗透持续深化 - 中国汽车供应商网 (qcgys.com)
 京公网安备11010802033937号
