
宇通领跑 + 欧辉增幅 153%!2025 年 8 月客车市场逆市增长,六企实现 “双增”
时间:2025-09-10 来源:汽车供应商网 作者:管理员
【汽车供应商网】在传统认知中,8 月是客车市场的销售淡季,但 2025 年这一惯例被彻底打破 —— 中国客车市场交出超预期答卷,不仅摆脱 “淡” 态,更实现同比、环比 “双增长”,为后续 “金九银十” 旺季奠定坚实基础。中国客车统计信息网最新数据显示,2025 年 8 月,其重点监测的 27 家客车企业共销售 6 米以上客车 10134 辆,同比增长 10.73%,环比增长 9.25%。这份亮眼成绩的背后,是三大核心因素的协同助推:暑期旅游热潮与公共交通需求回升,直接拉动客运、公交领域的采购增长;新能源公交车更新补贴政策落地,加速存量老旧车辆置换,释放增量需求;出口市场表现强劲,尤其在 “一带一路” 沿线国家实现突破,成为行业增长的重要增量极。多方利好叠加下,客车行业成功在淡季实现逆市增长,展现出强劲的市场韧性。
8 月单月:宇通稳居榜首,欧辉同比增幅破 150% 领跑
- 宇通客车:行业 “压舱石”,份额突破 35%
- 中通客车:跻身第二,稳健增长
- 福田欧辉:同比激增 153%,成最大黑马
- 苏州金龙、厦门金龙:稳居前五,厦门金龙双增长
苏州金龙(海格客车)以 787 辆的销量位居第四,市场份额 7.77%;厦门金龙销量 769 辆排名第五,同比增长 32.36%、环比增长 37.81%,实现 “双增长”,市场份额 7.59%。
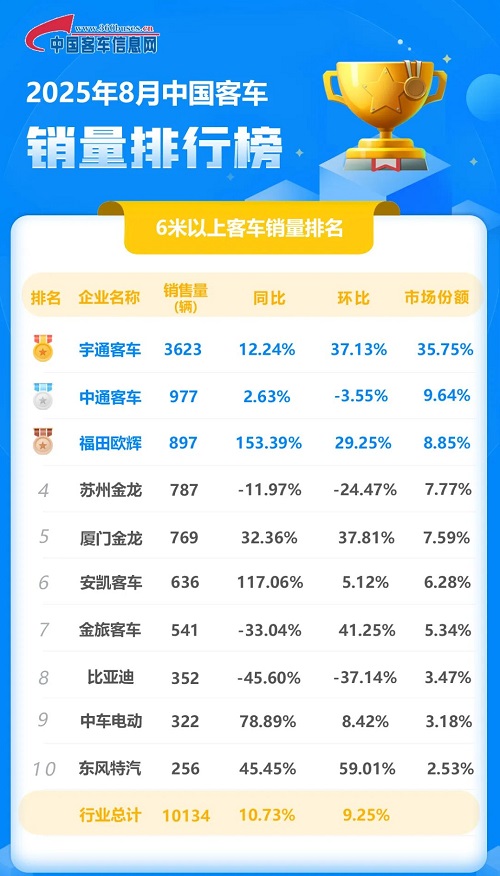
从增长态势来看,8 月前十强企业中,有 7 家实现同比增长,其中福田欧辉(153.39%)、安凯客车(117.06%)、中车电动(78.89%)三家企业同比增幅超 70%,增长势头迅猛;环比增长的企业同样有 7 家,金旅客车(41.25%)、厦门金龙(37.81%)、宇通客车(37.13%)环比增幅居前,东风特汽虽以 59.01% 的环比增幅最高,但主要受前期基数较低影响。尤为难得的是,宇通客车、福田欧辉、厦门金龙、安凯客车、中车电动等 6 家企业同时实现同比、环比 “双增长”,成为拉动行业增长的核心力量,为客车行业高质量发展注入信心。
前 8 月累计:宇通领跑,仅五企保持正增长
- 宇通客车:断层领先,份额超 33%
- 中通客车:稳居第二,份额超 10%
- 厦门金龙、苏州金龙:位次变动,厦门金龙正增长
- 安凯客车:跃升第五,增幅超 40%

安凯客车表现突出,从前 7 月的第七名跃居第五,累计销量 4358 辆,同比增长 41.91%,市场份额 6.26%,成为前 8 月累计销量排名中的 “黑马”。
值得注意的是,前 8 月前十强企业中,仅有安凯客车、厦门金龙、比亚迪、福田欧辉、吉利商用车五家企业实现累计销量同比正增长。其中,吉利商用车以 180.55% 的同比增幅最高,但主要受上年同期基数较低影响;安凯客车、厦门金龙等企业的正增长,则更多依赖产品结构优化与细分市场突破。整体来看,行业资源持续向头部企业集中,中小企业面临更大的竞争压力,“强者恒强” 的格局将进一步凸显。
随着 “金九银十” 传统销售旺季的到来,叠加 “十一” 长假出行高峰对旅游、客运客车需求的拉动,客车市场有望延续 8 月的增长态势。从政策层面看,新能源公交车更新补贴政策的全面落地,将持续刺激存量车辆置换需求;从出口层面看,“一带一路” 市场的突破为行业增长提供了稳定增量;从企业层面看,头部企业在技术、产能、渠道上的优势将进一步释放,推动行业向高质量发展转型。
 京公网安备11010802033937号
