重点产品
质量体系
联系我们
联系人:孙德颖
电话:0536/8656108、2606308、2606300
手机:0536-2606300
Email:jzhang@clarcor-cn.com
网址:http://www.clarcor.com.cn
地址:山东省潍坊市经济开发区民主东街7336号
公司新闻
2025 年 8 月内燃机销量 444.76 万台:乘用车/摩托领涨,潍柴、奇瑞/比亚迪细分领域领跑
来源:汽车供应商网发布时间:2025-09-15
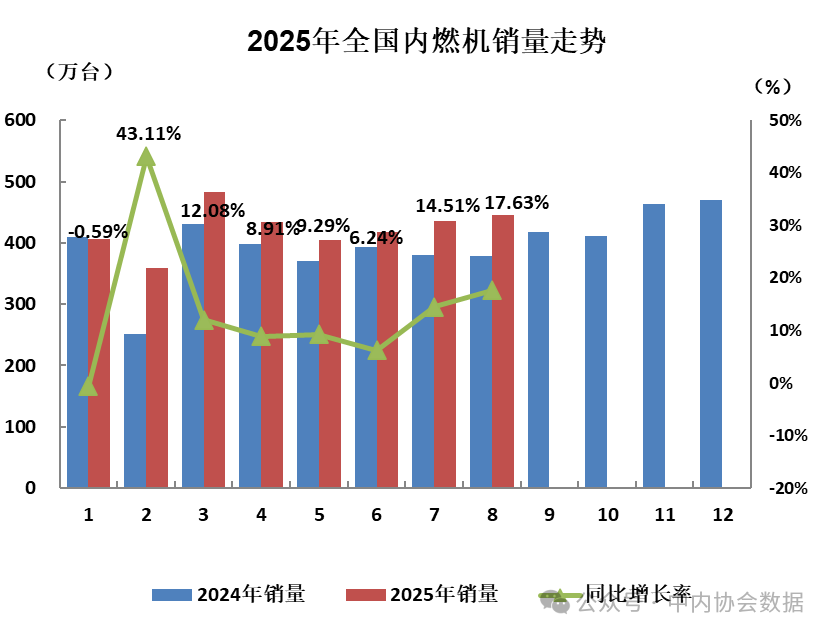
【汽车供应商网】据中国内燃机协会数据显示。2025 年 8 月,我国内燃机行业延续增长态势,在多项宏观政策持续发力的背景下,整机销量环比、同比双双增长,前 8 个月累计销量实现近 15% 的同比增幅,彰显行业复苏活力。
整体态势:政策红利释放 销量与功率双增长
今年以来,大规模设备更新、消费品以旧换新及个人消费贷款财政贴息等政策效果显著显现,叠加汽车行业 "内卷" 整治优化市场秩序,内需潜力加速释放,外需市场更趋多元。在此推动下,8 月内燃机销量达 444.76 万台,环比增长 1.94%,同比大幅增长 17.63%;功率完成 26433.45 万千瓦,环比增长 9.02%,同比增长 13.88%。
1-8 月累计销量突破 3460 万台,达 3460.06 万台,同比增长 14.97%;累计功率完成 198153.58 万千瓦,同比增长 9.10%,行业整体呈现 "量价齐升" 的良好发展态势。分终端市场看,乘用车和摩托车成为增长主力,而商用车、农机及工程机械市场恢复相对缓慢,凸显行业结构性分化特征。
燃料类型:汽油机增速领跑 柴油机稳中有进
8 月燃料类型市场呈现 "汽油强、柴油稳" 的格局。汽油机销量达 406.92 万台,环比增长 1.97%,同比增长 18.85%,增速显著高于柴油机;1-8 月累计销量 3114.96 万台,同比增长 16.19%,持续领跑市场。这一表现与传统燃料汽车市场回暖密切相关,数据显示传统燃料汽车已连续三个月保持增长,8 月销量同比增幅达 12.9%,带动汽油机需求攀升。
柴油机方面,8 月销量 37.25 万台,环比增长 1.42%,同比增长 5.56%;1-8 月累计销量 340.46 万台,同比增长 4.57%。从细分用途看,商用车用柴油机销量 15.20 万台,占柴油机总销量的 40.8%,成为支撑柴油机增长的核心领域。
市场用途:乘用与摩托领涨 工程农机滞后
分用途市场呈现明显分化:乘用车用内燃机 8 月销量 178.82 万台,环比增长 10.99%,同比增长 14.72%,1-8 月累计销量 1314.63 万台,同比增长 10.67%,持续领跑细分市场。摩托车用内燃机表现抢眼,8 月销量 172.25 万台,同比增长 29.54%,累计增长 24.13%,成为仅次于乘用车的第二增长极。
商用车用内燃机呈现缓慢复苏态势,8 月销量 20.26 万台,环比增长 3.17%,同比增长 17.68%,累计销量 174.32 万台,同比增长 7.28%。与之相对,工程机械用内燃机 8 月销量 6.26 万台,同比微降 1.55%;农业机械用销量 39.22 万台,环比下降 7.57%,反映出基建和农业领域需求恢复乏力。
技术品类:多缸机成主流 头部企业集中度高
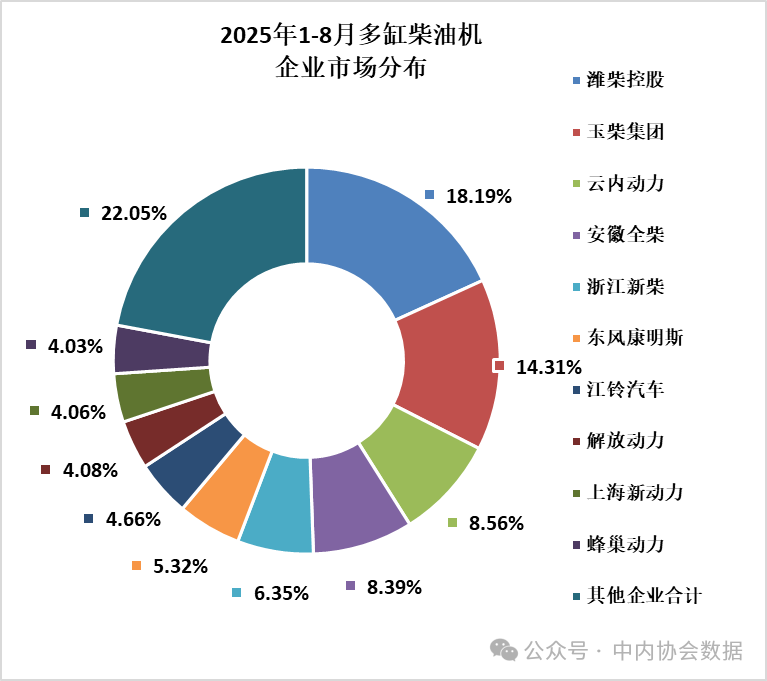
多缸柴油机受益于商用车市场回暖,8 月销量 30.67 万台,环比增长 6.08%,同比增长 7.15%,潍柴、玉柴、云内等前十名企业占据 77.95% 的市场份额,其中潍柴以 18.19% 的占比居首。商用车用多缸柴油机市场集中度更高,前十企业销量占比达 88.26%,潍柴以 21.16% 的份额领先,行业呈现 "强者恒强" 格局。
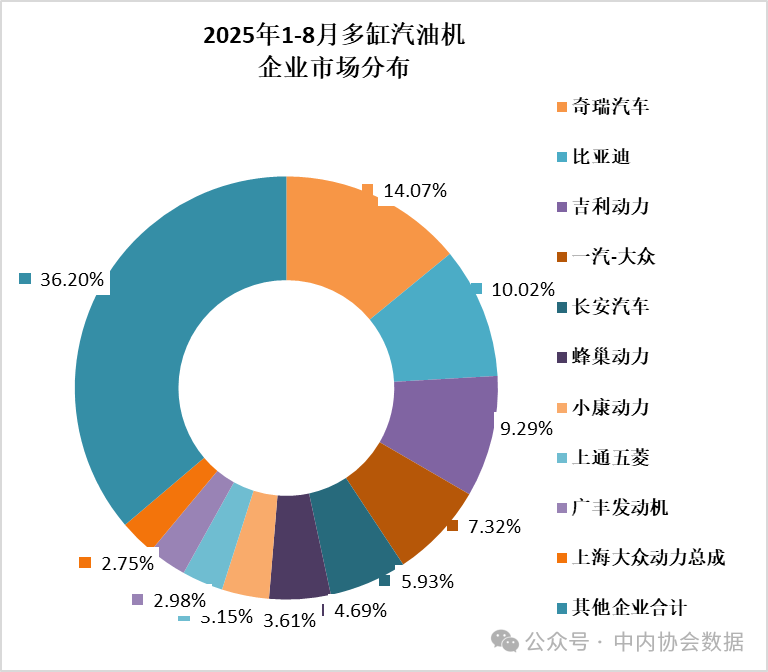
多缸汽油机市场同样表现活跃,8 月销量 182.25 万台,环比增长 10.22%,同比增长 15.15%,其中 96.98% 用于乘用车领域。奇瑞、比亚迪、吉利等头部企业表现突出,前十企业合计占比 63.80%,彰显自主品牌在汽油机领域的领先地位。
单缸柴油机和小汽油机市场则面临短期调整压力。8 月单缸柴油机销量 6.57 万台,环比下降 15.83%;小汽油机销量 65.38 万台,环比下降 14.65%,但两者累计销量仍保持正增长,显示其在农业、园林等细分场景的刚性需求支撑。
行业展望:政策与技术双轮驱动 高质量发展成主线
当前内燃机行业正处于 "政策托底、技术升级" 的关键阶段,"十五五" 规划明确将高效低碳、零碳内燃机作为发展重点,推动行业从规模扩张向价值跃升转型。随着终端市场需求持续复苏、产业链协同深化及技术创新加速,行业有望延续增长态势,但需关注工程机械、农业机械等滞后领域的需求改善情况。未来,在新能源与传统动力并行发展的格局下,内燃机行业的技术升级与结构优化将成为核心发展主题。
更多信息请关注汽车供应商网:
2025 年 7 月商用车多缸柴油内燃机销量同比增长 12.48% 潍柴、玉柴等企业领跑市场